Desde este blog, compartiremos los temas mas importantes, en esta era globalizada.
Republica del Zulia
Julio Portillo: Necesitamos entonces promover el regionalismo como protesta al excesivo centralismo en todos los órdenes. Tenemos que despertar la conciencia política de la provincia.
La presidenta encargada de Venezuela, Delcy Rodríguez, informó este martes 3 de noviembre de 2026 que el Ejecutivo nacional adelanta negociaciones con organismos multilaterales para concretar un esquema de financiamiento por 17.000 millones de dólares, destinarlo a los sectores público y privado durante los próximos cinco años.
Durante su intervención en el congreso anual de la Confederación Venezolana de Industriales (Conindustria), la mandataria precisó que las conversaciones con los entes internacionales se encuentran en una fase «bastante avanzada» y están orientadas exclusivamente a impulsar iniciativas productivas para elevar la oferta nacional, descartando el uso de fondos para estimular el consumo. Rodríguez enfatizó la urgencia de que el crédito fluya hacia la empresa privada para acelerar la capacidad operativa del aparato industrial venezolano.
La directriz institucional se enmarca en la reanudación de los vínculos con el Banco Interamericano de Desarrollo (BID), formalizada en junio tras la designación de Calixto Ortega como representante ante el organismo. Como antecedente a estas negociaciones, una delegación de BID Invest —liderada por su gerente general, James Peter Scriven— visitó el país en octubre para evaluar las prioridades del sector empresarial. No obstante, el acceso a las nuevas líneas de crédito requerirá un acuerdo de reembolso o reestructuración de los pasivos pendientes por 2.500 millones de dólares que Venezuela mantiene con la institución multilateral.
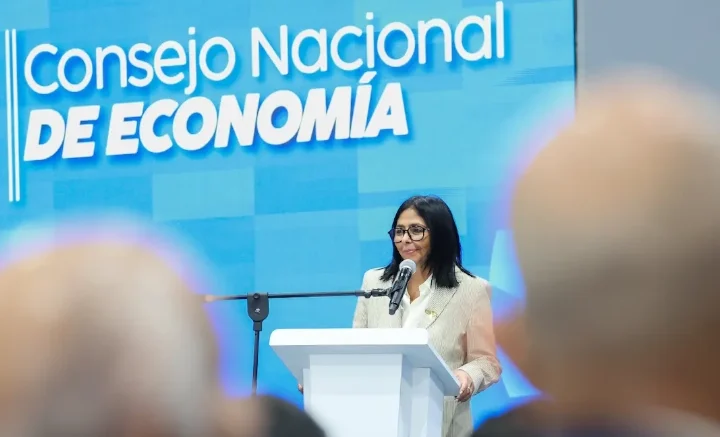
«Este encuentro con representantes de BID Invest nos va a permitir algo que el Consejo Nacional de Economía siempre ha reclamado para nuestros empresarios, productores y emprendedores; contar con mecanismos de financiamiento para la actividad económica en Venezuela», manifestó la presidenta de la República, Delcy Rodríguez, durante la sesión del Consejo Nacional de Economía celebrada en Caracas.
La presidenta Delcy Rodríguez expresó su deseo para que el sector privado venezolano encuentre en esta nueva etapa de relacionamiento con el BID una serie de mecanismos para expandir su actividad.
Asimismo, acotó que en la nación venezolana existe una capacidad industrial instalada muy importante que desarrollar. La jefa de Estado aseguró la intención de que todos los sectores de la economía puedan acceder a estos mecanismos de financiamiento, «de tal manera que esta nueva agenda de trabajo llegue para toda Venezuela, para todos los venezolanos», aseguró Rodríguez.
«El tercer trimestre, que ya nos llevaría 22 trimestres consecutivos de crecimiento, está dando al menos un 6,5 %, a pesar del doble terremoto; eso habla mucho de lo que somos los venezolanos y las venezolanas», aseveró la presidenta Rodríguez.
En este sentido, añadió que «ya podemos acceder a proveedores de repuestos, ya podemos acceder a tecnología que nos permita recuperar el Sistema Eléctrico Nacional, consolidarlo», de tal manera que este sistema pueda sustentar al “gran crecimiento económico que le espera a Venezuela”, describió Rodríguez.
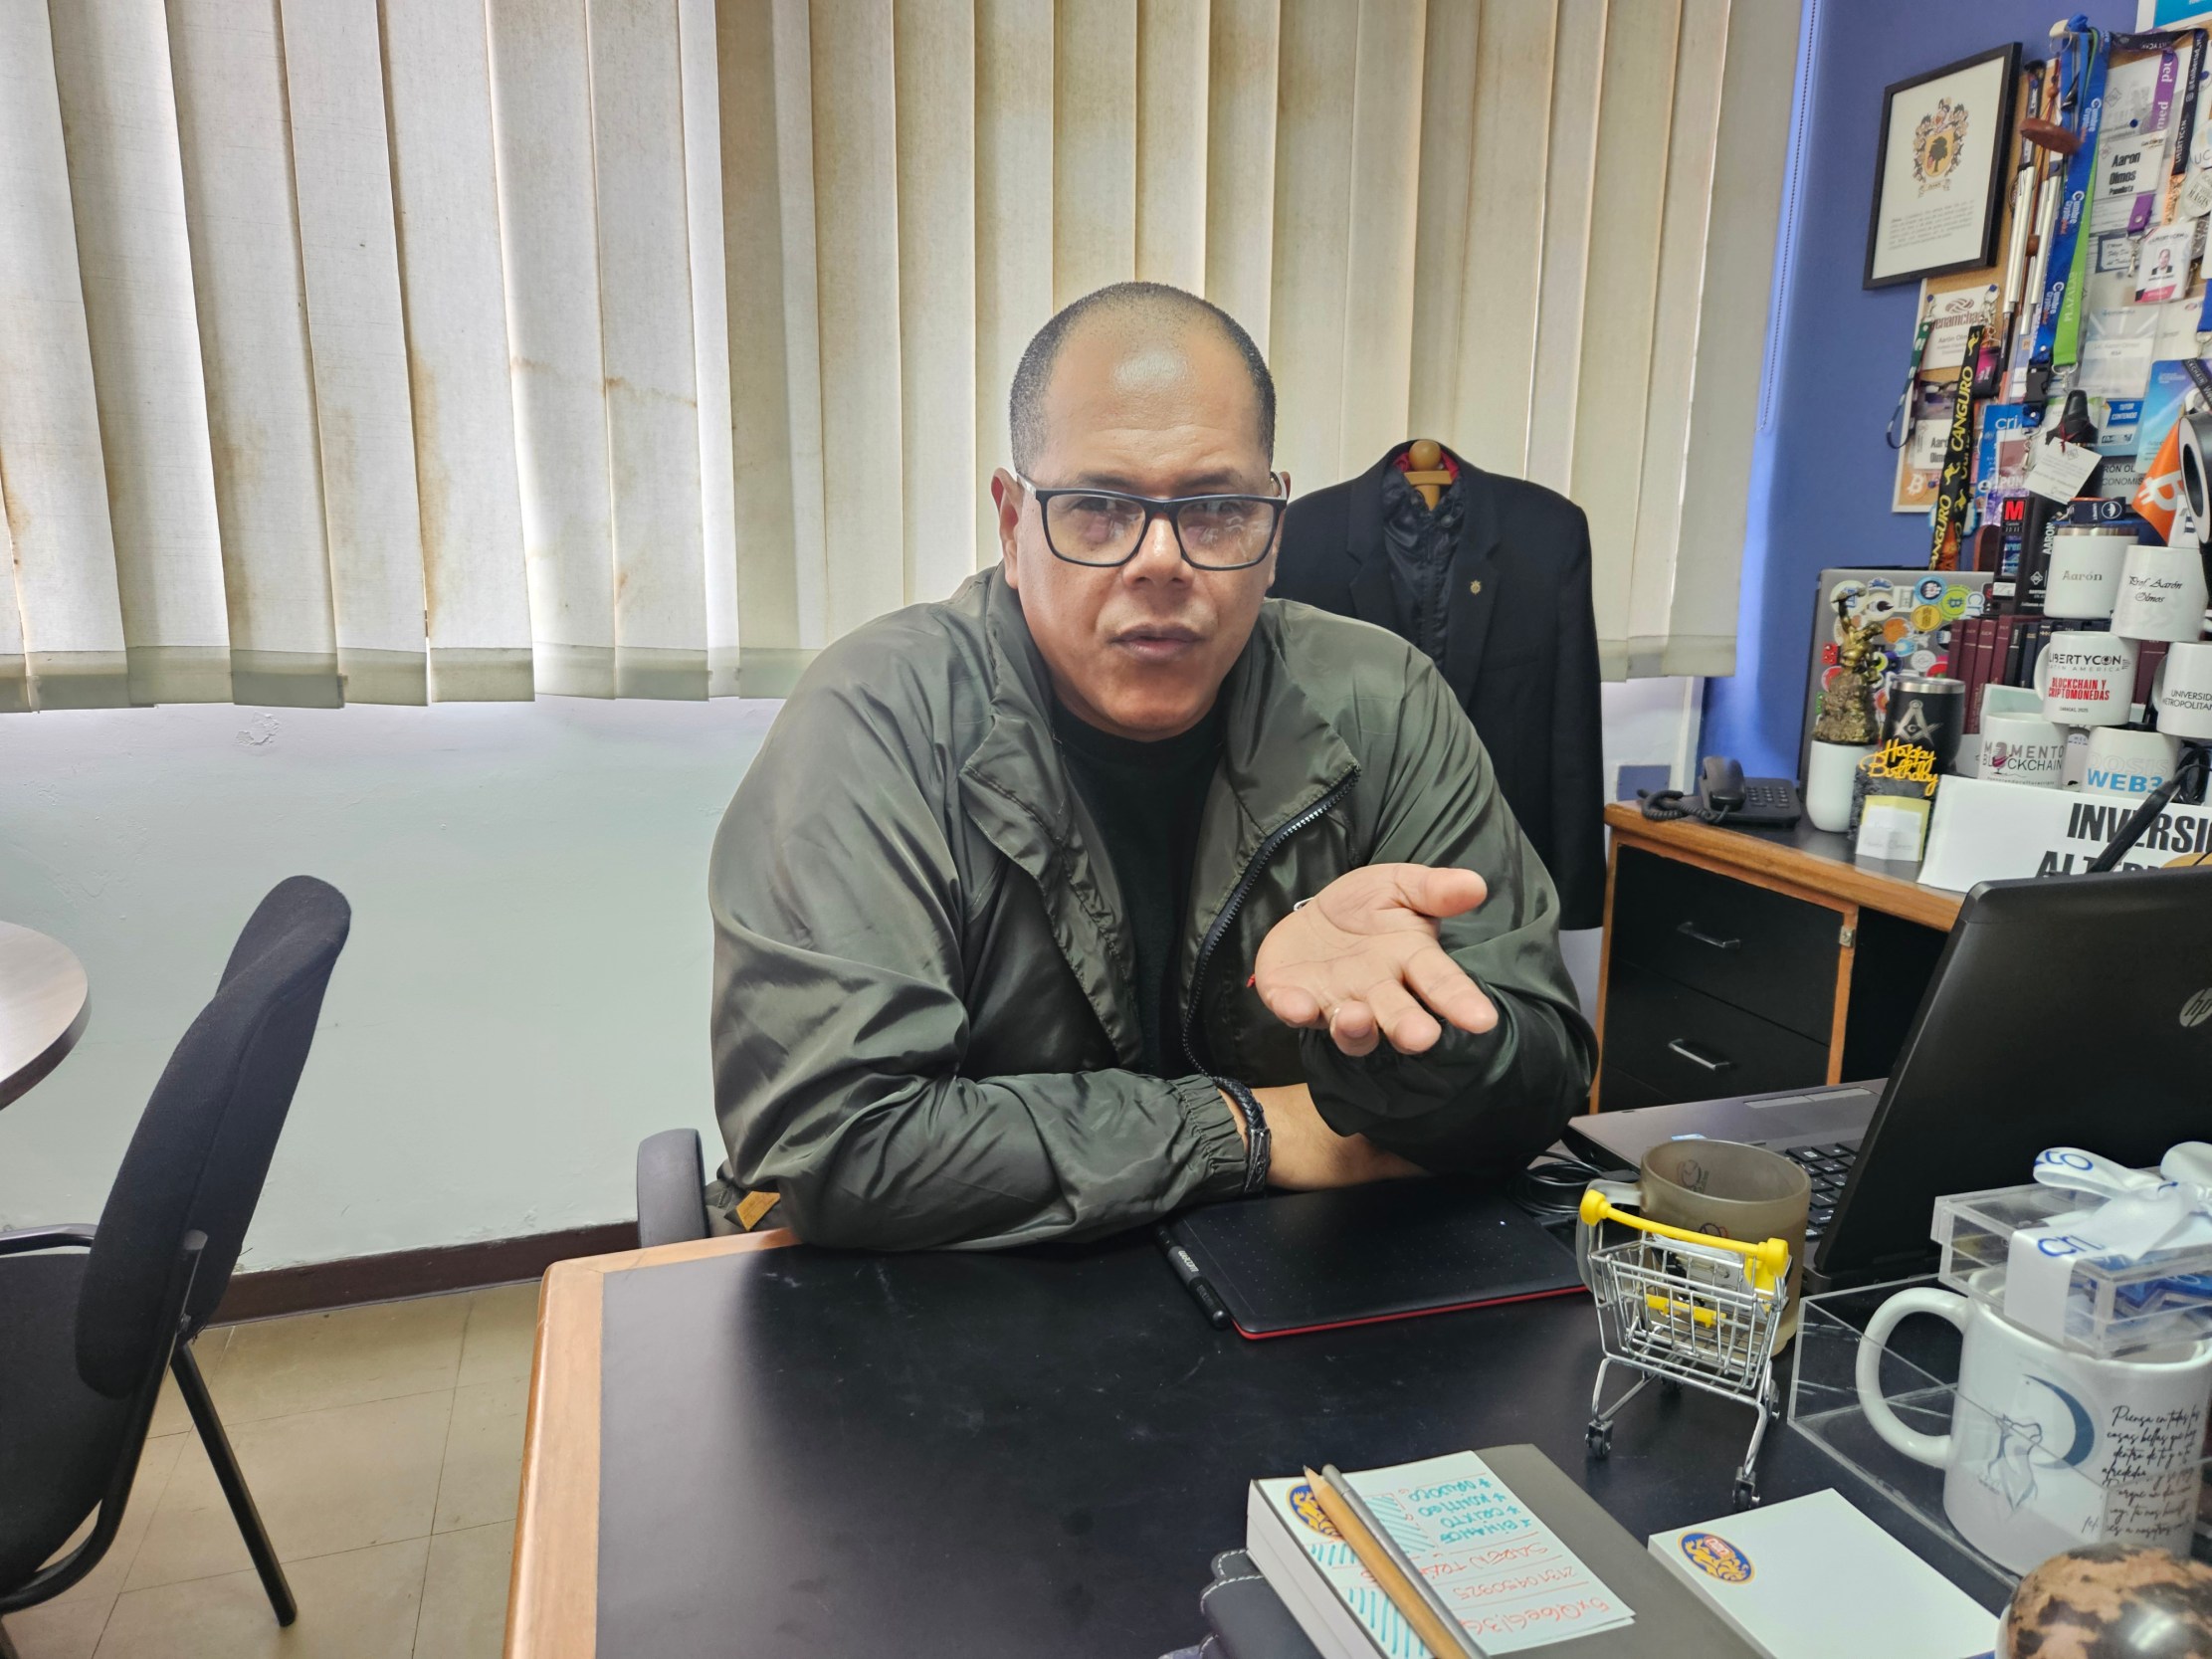
Crónica Uno conversó con el economista Aarón Olmos sobre el impacto del encaje legal del 73 % y la eclosión de las aplicaciones de cuotas. El especialista alertó sobre el riesgo de sobreendeudarse y señalo que reactivar el crédito exige bajar tasas, dar incentivos fiscales y ordenar la macroeconomía.
Caracas. El crédito bancario en Venezuela enfrenta una contracción histórica: desde el mes de febrero de 2022, el Banco Central de Venezuela (BCV) decidió imponer un encaje legal del 73 % sobre el monto total de las obligaciones netas en moneda nacional, lo que significa retener la mayor parte del capital depositado.
Esta decisión se traduce en una camisa de fuerza para que las entidades financieras, tanto públicas como privadas, puedan otorgar préstamos. Mientras que en economías estables esta medida ronda en promedio el 10 % para sostener el consumo y la producción, en el país la asfixia del financiamiento tradicional ha abierto paso a alternativas informales y aplicaciones digitales.
Es importante explicar que el encaje legal es un porcentaje de los depósitos y captaciones del público que los bancos comerciales y universales están obligados a mantener inmovilizado, sin posibilidad de prestarlo a terceros, ya sea en efectivo en sus bóvedas o como depósitos en el BCV.
Se trata de un instrumento de política monetaria que se utiliza para regular la cantidad de dinero en circulación y frenar la inflación, es decir, el aumento generalizado de los precios.
Para analizar este impacto en el desarrollo nacional y en las finanzas personales, Crónica Uno consultó al economista y profesor universitario Aarón Olmos, quien examinó el papel de esta herramienta en la economía moderna en esta entrevista.
Foto: Juan Carlos Salas
Sin crédito no hay desarrollo
El docente del Instituto de Estudios Superiores de Administración (IESA) y de la Universidad Metropolitana (Unimet) aseguró que el desarrollo del país debe ir de la mano con el financiamiento. A su juicio, la recuperación de la economía venezolana requiere un sistema financiero capaz de acompañar la inversión, la producción y el crecimiento de las empresas.
El economista sostuvo que ampliar el acceso al crédito resulta fundamental para impulsar la actividad productiva y generar nuevas oportunidades para los distintos sectores económicos.
— ¿Cuál es la importancia del crédito para la economía?
— Todas las economías del mundo crecen —y por crecer entendemos el aumento de la producción tanto para personas naturales como jurídicas: la señora Juana en su hogar, el señor Pedro con su emprendimiento o el dueño de una gran empresa—. Todos los países crecen en función de varios factores: el ahorro, la inversión y el crédito.
El crédito es una actividad financiera en la que intervienen dos partes y un tercero que actúa como garantía, prestando dinero para desarrollar alguna actividad. Puede ser destinado al consumo, a la inversión o adoptar otras modalidades.
El tema central con el crédito es que el dinero prestado tiene un precio: la tasa de interés, fijada por el Banco Central. Cuando solicito un crédito y me financio —ya sea con la banca tradicional o a través de una aplicación—, ese dinero debe devolverse en un plazo definido y en cuotas que comprenden capital e intereses.
En Venezuela hemos tenido un aprendizaje acelerado gracias a las aplicaciones de compre ahora y pague después. Creo que ninguna otra herramienta ha funcionado tanto para dar educación financiera a la gente como Cashea, Listo, Krece o Rapikom, las cuales ponen a disposición del ciudadano formas de pago sencillas y programables para adquirir bienes. La lógica de permitir comprar hoy y pagar en cuotas por no disponer del monto completo nos ha educado financieramente.
— ¿Cómo ayudan las aplicaciones y las tarjetas de crédito en el día a día del venezolano?
— En principio, estas aplicaciones no existían; antes, el financiamiento se obtenía con la banca tradicional a través de tarjetas de crédito. Hay que entender que, a la sazón de la economía venezolana y de nuestras particularidades, se ha generado toda una línea parabancaria y parafinanciera —desde el san hasta la caja o el susu—, que constituye una forma de ahorro basada en la confianza y al margen de la banca tradicional.
Estas aplicaciones vienen a cubrir el espacio que dejó abierto la decisión del Banco Central de elevar el encaje legal al 73 %. El 27 % de bolívares restante que circula en la banca es insuficiente para la demanda de crédito del país, razón por la cual quien accede a financiamiento debe pagar tasas de interés muy altas.
Financiarse con la banca siempre ha sido costoso. Por ello, estas aplicaciones crearon figuras de pago en cuotas que, aunque no son nuevas, se adaptan mejor a la realidad venezolana porque generan confianza y ponen el crédito al alcance del teléfono.
Foto: Juan Carlos Salas
— ¿Cómo gestionar el crédito de la mejor manera y no morir en el intento?
— Para manejar un crédito de la manera más eficiente hay que tener educación financiera. Lo primero que debemos entender es que no podemos pagar la cuota de una tarjeta de crédito con otra tarjeta de crédito. Ni cancelar las cuotas de Cashea con un avance de efectivo de Krece, porque eso es intentar tapar un hueco abriendo otro.
Debemos recordar que el dinero debe generar más dinero. Aunque el crédito ayuda de muchas maneras, hay que estar conscientes de nuestras limitaciones: no podemos gastar más de lo que generamos mensualmente. Muchas personas no comprenden esto. Gastan por encima de sus ingresos y al final no pueden cubrir sus cuotas, las cuales representan un compromiso legal y financiero.
— ¿Las aplicaciones de crédito podrían sustituir a las tarjetas emitidas por los bancos?
— En la medida en que el BCV flexibilice el encaje y los bancos reaccionen con sus productos habituales —tarjetas de crédito y financiamiento para línea blanca, marrón y consumo general—, la gente no va a sustituir el crédito tradicional por las aplicaciones, sino que ambos instrumentos convivirán dentro de la dinámica financiera de los hogares.
Sin duda, el crédito tradicional y las aplicaciones van a coexistir. Lo más importante es que a nivel social se ha comprendido la utilidad de estas herramientas. Cuando nadie más creía en el venezolano de a pie, aparecieron estas plataformas ofreciéndole confianza y permitiéndole pagar en las cuotas que considere convenientes, estableciendo llamados de atención o intereses de mora solo en caso de incumplimiento.
El venezolano es un pagador nato y eso es positivo para el sistema crediticio. Cashea, por ejemplo, proyectaba en sus inicios una morosidad del 10 % en su cartera. Pero en la actualidad es de apenas 1,5 %. Esto demuestra que el ciudadano es consciente de sus compromisos porque valora contar con una opción en su teléfono o en su billetera que lo auxilie en momentos determinados.
— ¿Cómo influye la Unidad de Valor de Crédito (UVC) en las cuotas a pagar?
— Ese es otro punto fundamental de la educación financiera que compete a la banca. Cuando a una persona le asignan una tarjeta o un crédito personal, debe averiguar si está calculado con la Unidad de Valor de Crédito (UVC), ya que esto significa que las cuotas se ajustarán según el tipo de cambio; es decir, son créditos indexados.
Los montos se van actualizando y, si la persona no se informa o lo pasa por alto, cuando viene a ver está pagando mucho más de lo que le costó el producto. En ese escenario, el financiamiento deja de ser ventajoso.
— ¿Es necesario cuidar los instrumentos de crédito?
— Sin duda. Es de suma importancia cuidar los instrumentos de crédito porque son personales y la responsabilidad es individual. Actualmente, en medio de la crisis económica, hemos detectado que algunas personas con niveles altos en las aplicaciones alquilan sus cuentas a terceros para adquirir bienes sin inicial, aprovechando los beneficios obtenidos por su buen historial de pago.
Ahora bien, si la persona a quien se le alquiló la cuenta no paga las cuotas, el titular pierde automáticamente los beneficios y se genera una mancha en su historial crediticio que terminará pasándole factura. Lo mismo ocurre con los créditos y las tarjetas bancarias; por ello hay que ser prudentes con estos instrumentos y protegerlos para evitar perjuicios mayores.
Foto: Juan Carlos Salas
— ¿Por qué el BCV no baja el encaje legal?
— El BCV fijó un encaje legal del 73 % en un contexto hiperinflacionario con el objetivo de contener el aumento de los precios. Se buscaba encarecer el crédito para frenar el consumo financiado a través de la banca. Sin embargo, la medida no funcionó: la inflación continuó subiendo, acumulamos tres reconversiones monetarias, 14 ceros menos en la moneda, tres dígitos de inflación anualizada y dos dígitos de inflación mensual.
Diversos sectores económicos han solicitado la reducción del encaje legal y el BCV parece haber tomado nota. Recientemente se adoptaron medidas que modifican el encaje para otorgar créditos a ciertos sectores productivos e inversiones microfinancieras. Pero estas decisiones deben ir acompañadas de políticas públicas que garanticen que esos bolívares no se destinen a la compra de divisas o al consumo directo sin respaldo productivo.
El meollo del asunto es la capacidad productiva necesaria para absorber la liquidez inyectada. Si vemos el dinero como un líquido, el Producto Interno Bruto (PIB) es el gran tanque que lo contiene: si el tanque tiene capacidad para 1000 litros e inyectamos 1500, tendremos 500 litros de problemas. La capacidad productiva de la economía debe equipararse a los flujos monetarios para garantizar la estabilidad.
— ¿Existe la posibilidad de otorgar créditos en dólares en Venezuela?
— Es factible, pero conviene precisar algunos aspectos. En primer lugar, los créditos los otorga la banca, por lo que las instituciones deben disponer de divisas para poder prestarlas. En segundo lugar, los intereses también deben cancelarse en dólares, lo que exige que el beneficiario genere ingresos en divisas y que la moneda extranjera circule de forma constante en la economía.
Para hablar de créditos en dólares tendría que darse una dolarización formal de la economía o un esquema de coexistencia formal bolívar – dólar. Esto requeriría que el BCV contara con una cámara de compensación en divisas para que los bancos liquiden sus operaciones diarias. Es un proceso complejo que exigiría, además, modificar el artículo 318 de la Constitución, el cual establece que la unidad monetaria de la República es el bolívar.
— ¿Qué medidas tomaría si estuviera al frente del BCV para mejorar el financiamiento en Venezuela?
— Para reactivar el crédito se deben tomar decisiones orientadas a reducir el encaje legal y abaratar el costo del dinero. Asimismo, es necesario otorgar incentivos fiscales al sector empresarial: si se les concede crédito, también se les debe permitir trabajar. Uno de los mayores obstáculos para las empresas en Venezuela es la carga tributaria. Pues, de cada 100 dólares producidos, hasta 70 dólares se quedan en el fisco, debiendo cubrir nómina, materia prima y servicios públicos con los 30 dólares restantes.
Por otra parte, las empresas requieren acceso preferencial al crédito y a divisas para adquirir maquinaria, insumos y bienes finales. Necesitamos seguridad jurídica para atraer inversiones y reducir la inflación. Lo que devolvería a los ciudadanos la capacidad de endeudamiento, mermada actualmente por los bajos niveles salariales.
Se requiere un conjunto de decisiones micro y macroeconómicas integradas en una política fiscal, monetaria y cambiaria coherente que incentive la actividad comercial. Debemos dialogar, concertar y consultar a los expertos dejando de lado los intereses políticos, pues lo que está en juego es la posibilidad de alcanzar la estabilidad económica.
La Cámara Venezolana de Comercio Electrónico (Cavecom-e) estimó que la modalidad de financiamiento «compre ahora, pague después» (Buy Now, Pay Later o BNPL) cerrará el año 2026 con un incremento proyectado entre el 80 % y el 90 %. El presidente del organismo gremial, Richard Ujueta, precisó que durante el primer semestre del año este mecanismo registró un alza del 40 %, tras haber experimentado un repunte del 250 % a lo largo de 2025.
Ujueta calificó el esquema como un dinamizador clave de la economía venezolana, impulsado por su penetración en consumos cotidianos y la falta de acceso generalizado a tarjetas de crédito bancarias.
Expansión del financiamiento a microservicios
El crecimiento del formato BNPL responde a la flexibilización de sus límites de crédito y su inclusión en consumos de menor escala:
Acceso a consumos diarios: La modalidad ha ampliado su alcance hacia microservicios, permitiendo a los usuarios financiar compras cotidianas de bajo costo.
Alternativa al crédito tradicional: El sistema permite a los ciudadanos construir un historial de cumplimiento para incrementar su capacidad de financiamiento y acceder a diversos rubros ante la escasez de crédito bancario tradicional.
Impacto de las nuevas regulaciones en el sector de delivery
El gremio de comercio electrónico abordó las recientes normativas dictadas por el Ministerio de Relaciones Interiores, Justicia y Paz junto al Instituto Nacional de Transporte Terrestre (INTT) para las plataformas de reparto:
Aumento de tarifas y mayor seguridad: La exigencia de pólizas de seguro obligatorias y certificaciones de formación para los repartidores provocará un incremento en el costo final de los envíos, aunque el gremio destaca que aportará mayor seguridad vial y cobertura de accidentes.
Parque vehicular del sector: Ujueta detalló que de un total de 1,5 millones de motocicletas registradas en el país, aproximadamente el 20 % (unas 300.000 unidades) están dedicadas a actividades de reparto y delivery.
La secretaria de la Universidad Central de Venezuela (UCV), Corina Aristimuño, aseguró este jueves que es necesario un diálogo estructural con el Ministerio de Educación Universitaria que priorice el financiamiento y la visión a largo plazo para ir más allá de soluciones puntuales para abordar la crisis universitaria.
Por Mundo UR
En una entrevista en el circuito Unión Radio, Aristimuño reconoció la validez de las recientes jornadas de paralización docente como un mecanismo de desahogo para la comunidad universitaria.
“Entiendo que este llamado es una vía de escape, es una manera de disminuir la presión, la rabia y la molestia que tiene la comunidad”.
Para la Secretaria, la gestión universitaria debe equilibrar lo inmediato con lo estratégico.