Desde este blog, compartiremos los temas mas importantes, en esta era globalizada.
Republica del Zulia
Julio Portillo: Necesitamos entonces promover el regionalismo como protesta al excesivo centralismo en todos los órdenes. Tenemos que despertar la conciencia política de la provincia.
El economista y director de la firma Summa Consulting & Strategy, Asdrúbal Oliveros, enfatizó la urgencia de ejecutar una auditoría independiente sobre los pasivos internacionales de Venezuela debido a la diversidad de obligaciones que los componen, al tiempo que cuestionó las estimaciones publicadas por el diario Financial Times —que situaron la deuda pública externa en unos 240.000 millones de dólares— por considerarlas por encima de las proyecciones que maneja la academia económica nacional.
Durante una intervención transmitida por el circuito radial Unión Radio en el espacio 2 + 2, el especialista sostuvo que la verificación transparente de estos compromisos financieros debe constituir el objetivo primario de la firma estadounidense Centerview Partners, contratada por las autoridades para asesorar la reestructuración de la deuda.
Oliveros advirtió que el informe de cálculo de la consultora —inicialmente previsto para julio y pospuesto por contingencias operativas hacia septiembre— acumula atrasos sin que se conozca una fecha definitiva de publicación a las puertas de noviembre.
El director de Summa Consulting explicó asimismo las restricciones operativas que enfrenta el país para administrar divisas de forma autónoma, precisando que los ingresos por ventas petroleras son canalizados directamente hacia cuentas bajo custodia del Tesoro de EE. UU. para prevenir embargos por parte de acreedores internacionales sobre activos o firmas públicas venezolanas.
Finalmente, el analista sugirió convocar la asistencia técnica del Fondo Monetario Internacional (FMI) con el propósito de ordenar la gestión fiscal y publicar las cifras de gasto e ingresos del Estado —opacas desde hace más de una década—, paso insustituible para fijar la partida presupuestaria destinada al servicio de la deuda.
El riesgo país de Venezuela se ha reducido casi a la mitad en lo que va de 2026, en un movimiento que tuvo su mayor salto inmediatamente después de la captura de Nicolás Maduro en enero y que volvió a acelerarse a finales de agosto y comienzos de septiembre, tras los nuevos acuerdos petroleros impulsados por Estados Unidos.
El EMBI (Emerging Markets Bond Index), elaborado por JPMorgan y utilizado como referencia para medir la prima que los inversores exigen a la deuda de los mercados emergentes frente a los bonos del Tesoro estadounidense, pasó de 12.671 puntos básicos el 2 de enero a 6.037 el 3 de septiembre, una reducción cercana a 52%.
Una caída de esta magnitud suele asociarse con una menor percepción de riesgo sobre la deuda de un país. Pero en Venezuela esa lectura requiere una precisión: el país permanece en default desde 2017, no ha completado la reestructuración de su deuda externa y continúa sin acceso normal al mercado internacional de financiamiento.
Jonathan Fortun, economista del Institute of International Finance (IIF), advierte que, precisamente por esa situación, el EMBI venezolano no representa actualmente el costo al que el país podría financiarse.
El diferencial se deriva de los precios de los bonos existentes y de sus vencimientos contractuales, por lo que su evolución refleja principalmente cuánto valora el mercado esas obligaciones y qué recuperación espera para los acreedores.
La caída de 2026, además, comenzó a tomar forma durante el año anterior. El EMBI venezolano pasó de 24.963 puntos básicos en enero de 2025 a 12.739 en diciembre, prácticamente la mitad. Pero el cambio político de comienzos de 2026 provocó un movimiento mucho más abrupto.
Dra. Rosana Sosa García · Economista, especialista en AML/CFT · Partner Consultant, Riskoff España-Europa · CESV Capítulo España · ORCID 0009-0009-7030-4070 · Madrid, julio de 2026
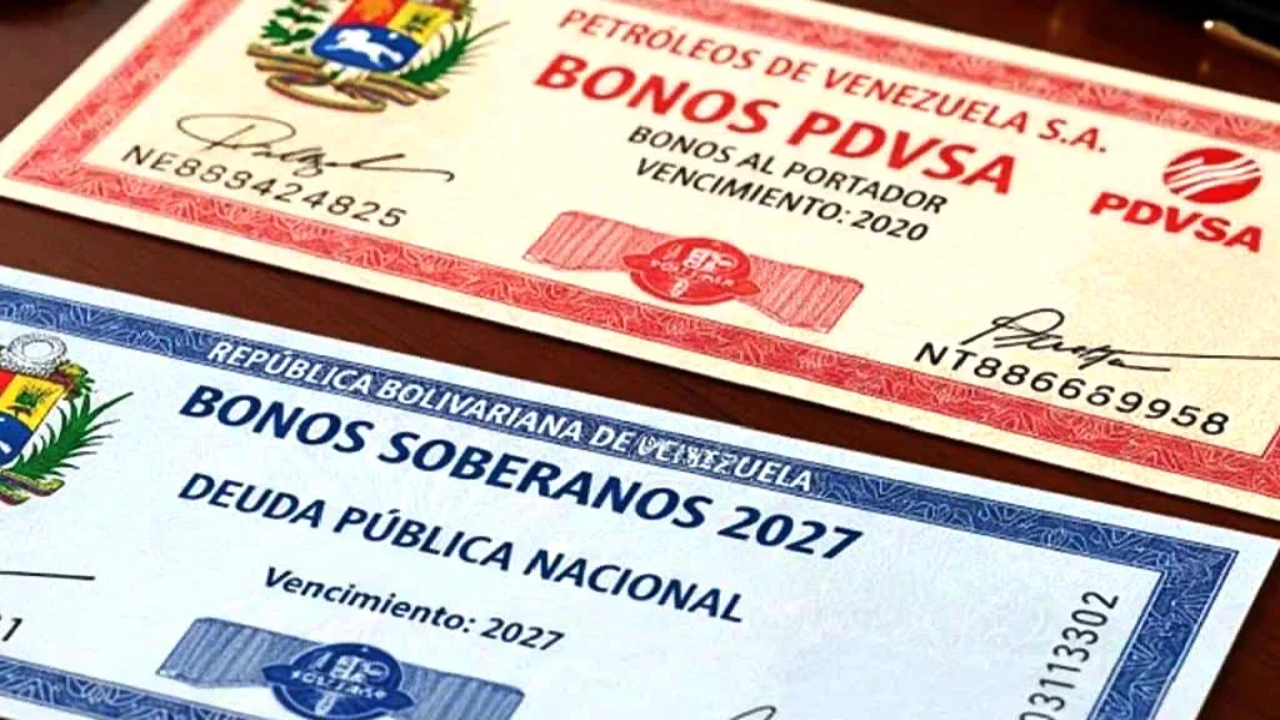
Faltan menos de veinte días para el 4 de agosto de 2026. Esa es la fecha en que, según la última prórroga de la Oficina de Control de Activos Extranjeros del Tesoro de Estados Unidos (OFAC), quedaría habilitada la vía para que los tenedores del bono PDVSA 2020 8,5% ejecuten la garantía pignorada sobre las acciones de CITGO Holding1. Dos jueces de Nueva York ya dijeron que el bono es válido. Ninguno de los dos dijo una palabra sobre de dónde salió el dinero que lo sostiene.
Dos fallos, no uno.
La historia judicial del bono 2020 tiene dos capítulos, y en Washington conviene no confundirlos. El primero, del 16 de octubre de 2020, falló a favor de los tenedores aplicando solamente ley de Nueva York. La jueza Katherine Polk Failla se negó, en esa ocasión, a entrar en la pregunta de si el bono había violado el Artículo 150 de la Constitución venezolana2. PDVSA apeló. El Segundo Circuito de Estados Unidos le pidió al Tribunal de Apelaciones de Nueva York que aclarara qué significaba, exactamente, validez El 20 de febrero de 2024 llegó la respuesta: la validez sí incluye examinar el Artículo 1504. El fallo de 2020 quedó sin efecto.
El segundo capítulo llegó el 18 de septiembre de 2025. La misma jueza Failla, esta vez obligada a mirar de frente la Constitución venezolana, volvió a fallar a favor de los tenedores5. Un mes después, el tribunal dictó sentencia por USD 2.860 millones. PDVSA volvió a apelar; esa apelación está pendiente hoy.
Ese segundo fallo es el que cuenta, porque es el único que de verdad examinó la Constitución de Venezuela. Aun así, ni ese fallo ni el de 2020 tuvieron ante sí un solo documento sobre el origen de los fondos detrás del bono. Tampoco tenían un solo documento sobre la cadena de responsabilidad penal que el propio gobierno de Estados Unidos había estado construyendo, en otro tribunal, contra otras personas, durante los mismos años.
Lo que ningún juez tuvo delante
Mientras el bono 2020 litigaba su validez contractual en Nueva York, el Distrito Sur de Florida condenaba a Alejandro Andrade Cedeño, a Claudia Patricia Díaz Guillén y a Abraham Edgardo
Ortega por lavado de capitales y corrupción vinculados al entramado financiero de la tesorería venezolana y de PDVSA. En febrero de 2026, Raúl Gorrín Belisario, señalado en esos mismos expedientes, fue capturado en Venezuela. Ninguno de esos hechos formó parte del expediente que decidió si el bono 2020 era válido: llegaron después, o simplemente no eran la pregunta que el tribunal tenía que responder.
Venezuela, mientras tanto, permanece en la lista gris del GAFI. Esa permanencia funciona como una constatación oficial: el país no ha demostrado transparencia sobre quién es el dueño real de sus activos financieros, incluidos los que hoy respaldan reclamos de miles de millones de dólares contra una empresa petrolera con sede en Houston.
El estándar ya existía
Nadie puede alegar que esta información apareció de la nada. Desde 2019, la Red de Control de Delitos Financieros del Tesoro de Estados Unidos (FinCEN) tenía un aviso público, formal, dirigido a todo el sistema financiero, advirtiendo sobre los esquemas de corrupción y lavado vinculados a funcionarios y empresas estatales venezolanas6, con seis años de antelación al fallo de 2025 y siete a la fecha que hoy corre en el calendario de OFAC.
Las Recomendaciones 4, 12, 24, 25 y 38 del GAFI dicen, desde antes de esa fecha, lo mismo que dice cualquier manual de cumplimiento serio: un actor de mercado sofisticado, y un fideicomisario de bonos lo es por definición, debe identificar al beneficiario final antes de disponer de un activo vinculado a una entidad estatal bajo escrutinio de corrupción7. Esa obligación viene del propio sistema regulatorio que Estados Unidos construyó, el mismo en el que hoy exigimos a Venezuela transparencia en cada uno de sus otros veintitrés bonos en default.
Nadie puede fundar una reclamación en su propia torpeza.
En 2006, un tribunal del CIADI resolvió un caso que hoy es lectura obligada para cualquier abogado que litigue deuda soberana contaminada. En World Duty Free v. Kenia, el tribunal evaluó si el contrato mismo había nacido limpio, no si el reclamante había actuado de buena fe, y concluyó que un origen ilícito contamina la reclamación entera, sin importar quién la sostenga después8. Esa es la doctrina de ex turpi causa non oritur actio: de una causa ilícita no puede surgir ninguna acción.
Nadie está diciendo que el bono PDVSA 2020 sea, hoy, ese caso. Falta la pieza que lo convertiría en uno: un nexo probatorio directo entre este instrumento específico y los flujos de fondos que un tribunal penal en Florida ya condenó. Esa pieza no existe todavía, y pretender que sí existe sería tan irresponsable como pretender que la pregunta no importa.
World Duty Free Company Limited v. Republic of Kenya, Caso CIADI n.º ARB/00/7, laudo de 4 de octubre de 2006, párrs. 157 y 179. Texto completo: italaw, Award (PDF).
El patrón se repite en varias jurisdicciones distintas.
En Metal-Tech Ltd. v. República de Uzbekistán, el tribunal CIADI fue lejos al comprobar que la inversión se había obtenido mediante pagos disfrazados que en realidad eran sobornos, se declaró sin jurisdicción para conocer el caso. No rechazó el reclamo por el fondo. Le cerró la puerta al inversionista antes de escucharlo11.
El caso keniata tiene, además, una segunda parte que rara vez se cuenta. Años después del laudo de 2006, un tribunal ad hoc distinto le otorgó a World Duty Free cerca de 50 millones de dólares en daños por un litigio derivado del mismo contrato de 1989. La Corte Superior de Kenia, en Nairobi, anuló ese segundo laudo en 2018, por considerarlo contrario al orden público al descender de un contrato de origen corrupto12. La contaminación de origen no se agota en el primer reclamo. Sigue invalidando lo que de ese contrato se desprenda, incluso una década más tarde.
El precedente más cercano al bono PDVSA 2020, porque involucra deuda soberana y no un contrato comercial, es el fallo de julio de 2024 de la Corte Comercial de Londres en Republic of Mozambique v. Credit Suisse International and others. El tribunal encontró que las garantías soberanas detrás de los llamados tuna bonds habían sido obtenidas mediante soborno al entonces ministro de Finanzas de Mozambique, y ordenó a Privinvest y a los demás responsables del esquema indemnizar al país por más de 2.000 millones de dólares en daños y deuda futura frente.
9“HC scraps Niko deals, orders to confiscate its properties”, The Daily Star, 24 de agosto de 2017; el fallo es citado como “Alam Judgment” en el expediente posterior ante la Corte Suprema de Bangladesh, disponible en el propio sitio oficial del tribunal: Corte Suprema de Bangladesh.
10Niko Resources (Bangladesh) Ltd. v. Bangladesh Petroleum Exploration & Production Company Limited (“Bapex”) and Bangladesh Oil Gas and Mineral Corporation (“Petrobangla”), Casos CIADI n.º ARB/10/11 y ARB/10/18, Decisión sobre la Reclamación de Corrupción, 25 de febrero de 2019, y Decisión sobre Anulación, 12 de octubre de 2023. Expediente completo: italaw; decisión alojada en el servidor del Banco Mundial: ICSID / World Bank (PDF).
11Metal-Tech Ltd. v. Republic of Uzbekistan, Caso CIADI n.º ARB/10/3, laudo del 4 de octubre de 2013. Ficha del caso: italaw; texto completo del laudo: italaw, Award (PDF).
12Kenya Airports Authority v. World Duty Free Company Limited t/a Kenya Duty Free Complex, Miscellaneous Application n.º 67 de 2013, Corte Superior de Kenia en Nairobi, sentencia del 5 de octubre de 2018. Texto oficial en el repositorio judicial de Kenia: Kenya Law.
a bancos y tenedores de bonos13.El tribunal trasladó su costo a quien los contaminó con soborno, que es exactamente la lógica que este esquema propone para el bono 2020: separar la validez técnica del instrumento de la pregunta sobre quién debe cargar con el origen ilícito de los fondos que lo sostienen, en caso de que sea demostrado .
Y cuando la vía no es un tribunal civil sino el decomiso administrativo puro, Estados Unidos ya aplicó exactamente el estándar que este artículo reclama para PDVSA. El Departamento de Justicia ha devuelto a Malasia más de 1.400 millones de dólares en activos vinculados al fondo soberano 1MDB bajo su Iniciativa de Recuperación de Activos de Cleptocracia, sin necesidad de una condena penal previa contra cada beneficiario final14. Fondos que salieron al mercado internacional respaldados por un vehículo soberano terminaron, años después, decomisados y devueltos al país de origen. El mismo gobierno que hoy administra la fecha del 4 de agosto ya demostró, en otro continente, que sabe aplicar este estándar cuando quiere.
El riesgo no necesita un nombre propio
No es recomendable confundir el derecho penal y el derecho AML/CFT, ya que plantean cuestionamientos diferentes. El primero pregunta si un individuo específico cometió un delito específico y requiere pruebas para condenarlo. La segunda pregunta es un poco diferente: si la persona con la que se está realizando una transacción tiene factores de riesgo que justifican un examen más exhaustivo antes de que la transacción tenga lugar. La Recomendación 1 del GAFI, que se ocupa de la perspectiva basada en riesgo, y la Recomendación 10, que aborda la debida diligencia, no exigen una condena penal contra el firmante de un documento. Las condicionan al perfil de riesgo del emisor mismo15.
Según esa norma, PDVSA reúne por sí misma los elementos que el GAFI señala como causantes de una diligencia debida reforzada, cada uno de ellos respaldado por una fuente independiente. La Lista Gris del GAFI sigue teniendo a Venezuela. El aviso FIN-2019-A002 de FinCEN no identificó a una persona en particular, sino que advirtió sobre sistemas corruptos relacionados con funcionarios y empresas estatales de Venezuela como categoría 16.
El sistema financiero del que PDVSA es parte fue, por años, un medio para el blanqueo de capitales, según lo demuestran tres sentencias firmes y un indictment activo en el Distrito Sur de Florida.
En junio de 2026, Transparencia Venezuela registró una red activa que se dedicaba a evadir sanciones dentro del circuito comercial del petróleo de PDVSA entre los años 2019 y 2025. Esta red incluía a empresas y exfuncionarios de países como Rusia, Irán, China, Cuba y Venezuela17.
13The Republic of Mozambique (acting through its Attorney General) v. Credit Suisse International and others, [2024] EWHC 1957 (Comm), sentencia del 29 de julio de 2024. Texto oficial: BAILII.
La distinción entre el origen del patrimonio de una entidad y el origen de los fondos de una transacción específica es la que requiere, por separado, dos evaluaciones exigidas por la diligencia debida reforzada.
El vínculo directo entre el bono 2020 y un flujo de fondos que ha sido condenado en la sede penal aún no se ha establecido, y este sistema lo identifica como su mayor debilidad.
El primer hecho, el origen de los bienes de PDVSA como entidad, está comprometido y registrado con años de anticipación a la fecha del 4 de agosto.
Demandar la auditoría forense no implica que el canje de 2016 constituyó un acto delictivo por sí mismo. Se asume lo que el derecho AML/CFT siempre supone frente a un emisor con ese perfil: que la falta de verificación es, por sí misma, el riesgo que debe resolverse antes de poder usar el activo.
Esa es la diferencia total entre solicitar una nulidad y solicitar una auditoría. La nulidad requeriría el vínculo probatorio directo que aún no se ha establecido. La auditoría no la requiere: surge del riesgo institucional que PDVSA ya evidenció, sin importar si los firmantes del canje de 2016 están o no condenados penalmente en Florida.
Auditoría, no nulidad
No se está solicitando que un tribunal anule un bono que ya fue declarado válido por dos jueces en dos ocasiones diferentes. Se solicita algo más modesto y, por lo tanto, más difícil de rechazar: que se realice una auditoría de trazabilidad AML sobre el origen de esos fondos antes de que OFAC permita la transferencia del 4 de agosto o antes de cualquier acuerdo en el que se entreguen las acciones de CITGO a los tenedores del bono. Esta auditoría debe estar coordinada con el estándar del Grupo Egmont.
Hasta que no se realice dicha auditoría, la validez formal del bono 2020 responde a una pregunta diferente de la que han estado planteando durante años Venezuela, el distrito sur de Florida y FinCEN. Un tribunal de Nueva York informó quién es el emisor del instrumento y qué ley lo rige. Hasta el momento, nadie ha revelado quién es su verdadero propietario y la trazabilidad del bono.
Una advertencia final, dirigida a quienes tienen la responsabilidad de resguardar los bienes de Venezuela en este litigio: Escuchen con atención este argumento, porque protege exactamente lo que ustedes afirman defender. Venezuela ya ha pagado por años de corrupción que vació sus arcas, hundió su moneda y forzó a millones de sus ciudadanos a emigrar. Dejar que las acciones de CITGO se transfieran sin comprobar primero el origen del bono que las pide sigue la misma línea. Esta vez, lo hace con el emblema de un tribunal internacional. A una persona en la oficina encargada de esta defensa debería dolerle tanto como a aquellos que ya han sufrido demasiado.
Dra. Rosana Sosa García · Economista, especialista en AML/CFT · Máster en Gestión de Riesgos y Prevención del Blanqueo (Summa Cum Laude) · Partner Consultant, Riskoff España-Europa · CESV Capítulo España · ORCID 0009-0009-7030-4070 · @rseconomist · Madrid, julio de 2026
Cualquier análisis de la deuda externa de Venezuela y su eventual reestructuración debe partir de dos elementos. En primer lugar, el origen de esa deuda y segundo, su cuantificación en el contexto macroeconómico actual. Un país se endeuda cuando gasta en exceso respecto a lo que le ingresa y ese fue el doloroso caso de Venezuela. El endeudamiento objeto de controversia, es el resultado de la política fiscal suicida y del modelo económico seguido por Hugo Chávez, especialmente entre 2004 y 2012, cuando comenzó la fiebre estatizadora de los medios de producción, la ampliación del rol del Estado en la economía y la emisión masiva deuda.
Creyéndose Lenin en el trópico, se lanzó Chávez por un costoso camino sin retorno al expropiar y confiscar empresas productivas y rentables que pasaron a ser deficitarias y, por tanto, a requerir el auxilio del fisco nacional, cuando antes eran contribuyentes. Sus principales víctimas fueron las empresas petroleras socias de PDVSA, empresas de servicio telefónico y eléctrico, el sector agroalimentario y cadenas de supermercados y firmas dedicadas a la manufactura del acero, cemento, entre tantas otras. Además, al resto de la economía Chávez la asfixió con un control gemelo de precios y de cambio que la colocó a sus píes y a los directivos de las compañías a pedirle favores al gobierno y a recibir humillaciones en transmisiones de radio y TV.
Ese modelo del Estado empresario fue aplaudido por el PSUV y sus socios en la aventura y además por ciertos empresarios tributarios del Estado, todo ello en medio de un auge petrolero que parecía que nunca acabaría. Ese modelo hizo posible que entre 1999 y 2012, en los trece años que mandó Chávez, en ocho de ellos hubiera déficit fiscal. Comenzó así el festival del endeudamiento ya en 2004 para beneplácito de gestores de carteras de inversión y desgracia del pueblo venezolano. Ese proceso de hipotecar a Venezuela lo inició Tobías Nóbrega como ministro de Finanzas mediante una modalidad que hoy puede calificarse como un crimen: emitir deuda denominada en dólares pero pagadera en bolívares, avalada esta política por Jorge Gioirdani, Nelson Merentes y Rafael Ramirez, siendo este último un verdadero mago al revés: endeudó sin tasa ni medida a PDVSA mientras la producción petrolera caía en picada y la deuda emitida se desdoblaba en una fuga de capital fenomenal. Todo ello con la anuencia de la mayoría de los miembros de la Comisión de Finanzas de la Asamblea Nacional quienes apoyaron aquel frenesí de endeudamiento. La comedia concluyó en noviembre de 2017, cuando el escogido por Chávez, Nicolás Maduro, anunció que Venezuela cayó en cesación de pagos, con lo cual se produjo, salida Venezuela de la ebriedad monetaria, una especie de tsunami de reclamos de los acreedores exigiendo el pago a un Estado en bancarrota.
Hoy, la verdadera cifra de lo adeudado no se conoce con exactitud porque en Venezuela no existe institucionalidad fiscal, pero parece inverosímil lo adelantado por el Financial Times al estimar la deuda en US$ 240.000 millones, monto éste claramente exagerado y sin fundamento Los pasivos financieros externo en sus distintas modalidades al cierre de junio de 2026, estarían cercanos a los US$ 180.000 millones, entre bonos de la República, bonos de PDVSA, laudos donde Venezuela perdió los juicios, deuda con el Club de París y con China, deuda con proveedores y contratistas, entre otros.
Hoy, Venezuela no puede ni debe pagar semejante deuda generada por Chavez y Maduro. Tiene que reestructurarla pero ahora no es el momento para ello y no lo es porque Venezuela enfrenta una tragedia de magnitudes bíblicas que exige que los recursos que genere el petróleo sean dedicados preferentemente a la atención de los más de 30.000 damnificados y a la reconstrucción del estado La Guaira y otras entidades afectadas. Ciertamente, actualmente Venezuela tiene cerrado el crédito internacional para colocar deuda soberana o de PDVSA porque es un país moroso, pero tampoco está pagando intereses y capital.
Así las cosas, lo procedente es llegar a un acuerdo con el FMI para que Venezuela acceda tanto a sus US$ 5.100 millones por Derechos Especiales de Giro y también a los US$ 5.300 millones a los cuales puede acceder en virtud de la Línea de Financiamiento Rápido a los países en emergencia. Eso sí, tendrá el gobierno que abrir las cajas ocultas con toda la información macroeconómica y permitir que el FMI realice el Artículo 4, en mora desde 2006. Esta opción es mil veces más conveniente para Venezuela: obtener financiamiento del FMI a una tasa de interés máximo del 4% que tener que emitir nuevos bonos producto de una reestructuración con cupones que claramente excederán el 8% o 9%. A los acreedores hay que hablarles claro: hay voluntad para pagar de acuerdo con el análisis de sostenibilidad fiscal, pero el país está severamente afectado fiscal y humanamente y que además el nuevo endeudamiento que surja de la reestructuración debe estar en cabeza de un gobierno electo por el pueblo venezolano.
Venezuela tiene previsto dar a conocer una deuda acumulada de 240.000 millones de dólares, una cifra muy superior a lo estimado anteriormente, en momentos en que el país emprende la mayor reestructuración soberana de la historia, según informa este miércoles el periódico económico Financial Times.
El nivel de endeudamiento estaba estimado por los mercados de entre 150.000 y 200.000 millones de dólares, añade el diario.
Según personas familiarizadas con los planes de Venezuela, dentro de unas semanas el país tiene previsto presentar a los acreedores el estado de sus finanzas, después de que el presidente Nicolás Maduro fuera arrestado en una operación militar de Estados Unidos a principios de año.
El FT agrega que Delcy Rodríguez, líder interina de Venezuela, busca alcanzar un acuerdo con los acreedores antes de finales de este año a fin de permitir el regreso del país a los mercados internacionales, tras permanecer excluido durante casi una década.
El banco de inversión estadounidense Centerview Partners, contratado por Caracas como asesor financiero, ha ayudado a elaborar un plan para devolver la deuda de Venezuela a una situación sostenible.
El FT califica de inusual que el análisis de una reestructuración soberana tan grande como esta no haya sido elaborado por el Fondo Monetario Internacional (FMI).
Algunos miembros de la oposición venezolana temen que una reestructuración acelerada, realizada al margen del FMI, deje a Venezuela en una posición negociadora débil frente a los tenedores de bonos.
«Esta es una de las primeras grandes reestructuraciones en las que el FMI no es el autor del análisis de sostenibilidad de la deuda», señaló un inversor que recientemente se deshizo de sus posiciones en bonos venezolanos. EFE
Venezuela está a punto de revelar una deuda de 240.000 millones de dólares, mucho mayor de lo que se pensaba, mientras el país se embarca en la mayor reestructuración soberana de la historia tras la destitución de Nicolás Maduro por parte de Estados Unidos.
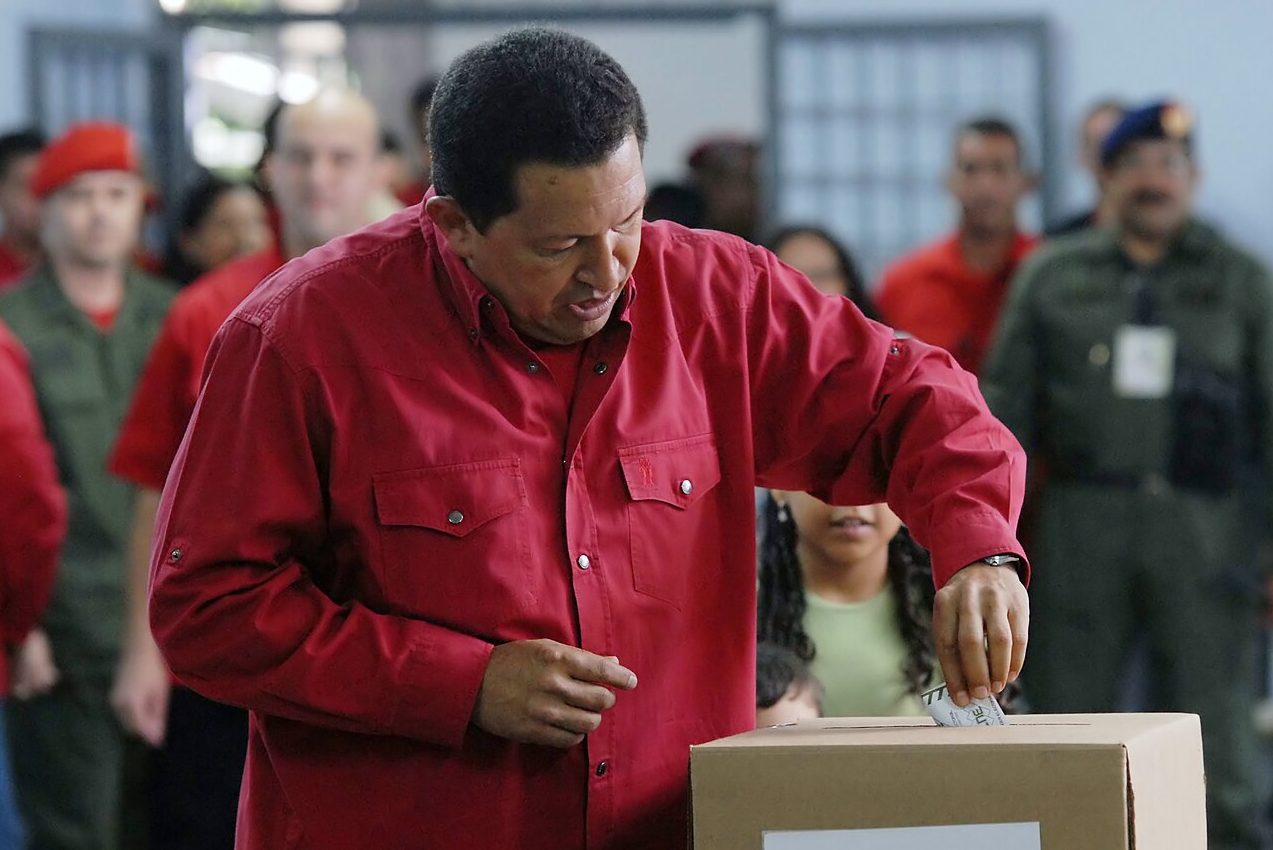
Hugo Chávez emitiendo su voto el 2 de diciembre de 2007. Foto: Wilson Dias/ABr
“¡Exprópiese!”. La expresión fue inmortalizada por Hugo Chávez en enero de 2010. Mientras recorría la plaza Bolívar de Caracas, el difunto comandante la repetía una y otra vez para ordenar la eliminación de una serie de negocios privados que funcionaban en el centro de la capital venezolana.
Aunque su autor desapareció hace 13 años, la palabra vuelve a retumbar con fuerza ahora que el gobierno de Delcy Rodríguez anunció el lanzamiento formal de un proceso de reestructuración de la deuda externa de la República y Petróleos de Venezuela (Pdvsa).
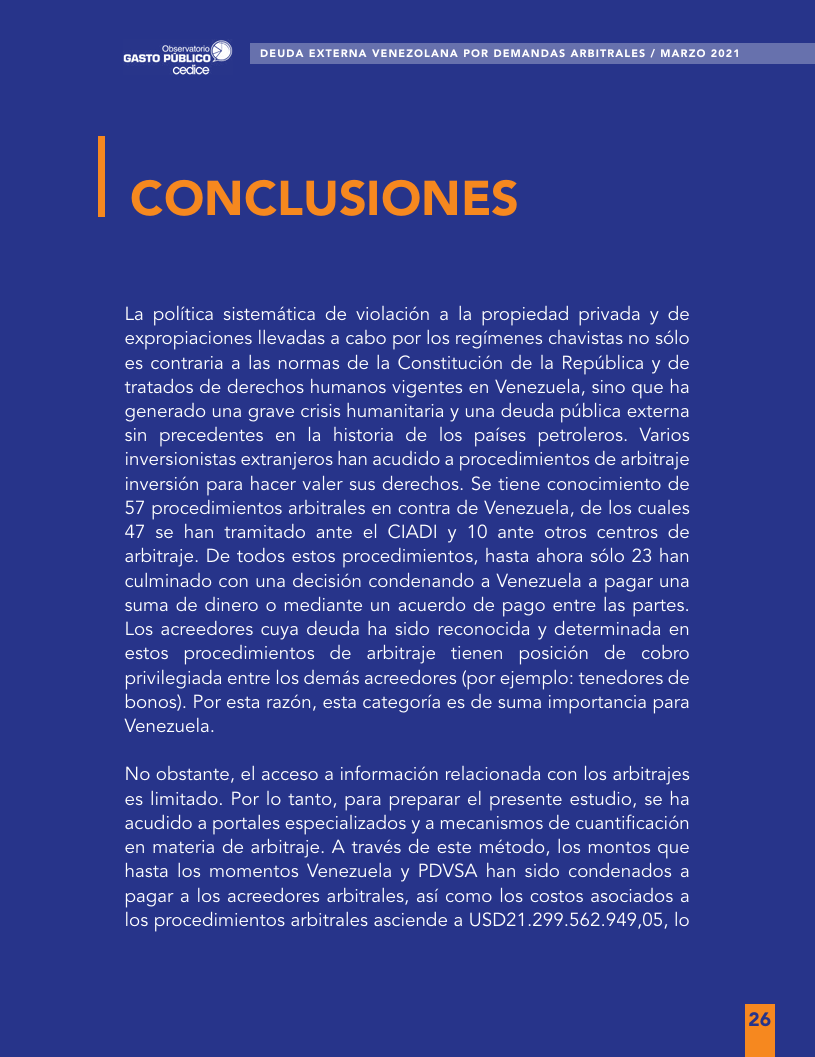
El Centro de Divulgación del Conocimiento Económico para la Libertad (Cedice) estima que la política de expropiaciones impulsada por el régimen chavista, provocó hasta 2021 una serie de procedimientos arbitrales que condenan al país a pagar unos 30 mil millones de dólares, equivalentes al 18% de la deuda externa que alcanzaría los 162 mil millones de dólares.
El informe de Cedice registra 57 procedimientos arbitrales contra Venezuela, de los cuales 47 se gestionaron ante el Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (CIADI). Hasta la culminación de este estudio, 23 habían concluido con un fallo negativo para Caracas.
“Los acreedores cuya deuda ha sido reconocida y determinada en estos procedimientos de arbitraje tienen posición de cobro privilegiada entre los demás acreedores, por esta razón esta categoría es de suma importancia para Venezuela”, explica el tanque de pensamiento.
Delcy Rodríguez instaló una comisión de evaluación de activos públicos, que básicamente tiene como fin identificar aquellos bienes del Estado que pueden ser privatizados. Además, restableció las relaciones con el Fondo Monetario Internacional y el Banco Mundial, y reformó las leyes de hidrocarburos y minería para abrir estos sectores al capital privado.
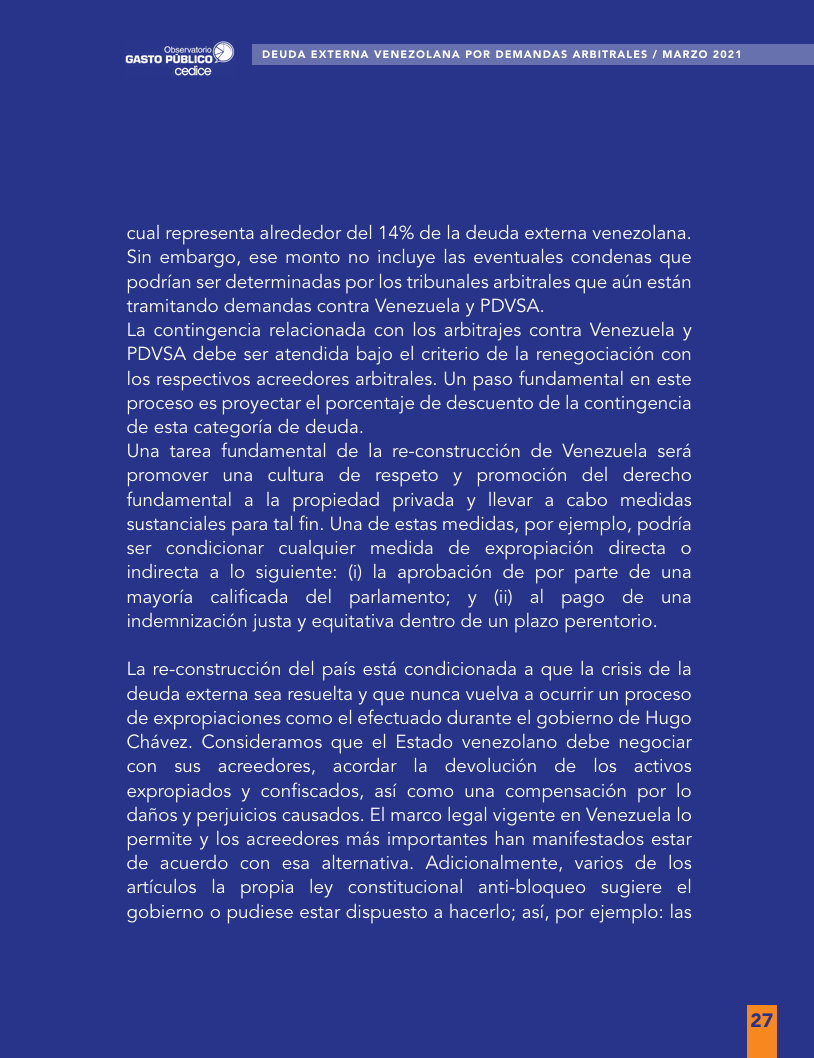
La reestructuración de la deuda se sumaría a esta nueva propuesta económica desarrollada por la mandataria interina. “La reconstrucción de Venezuela está condicionada a que la crisis de la deuda externa sea resuelta y que nunca vuelva a ocurrir un proceso de expropiaciones como el efectuado durante el gobierno de Hugo Chávez”, subraya Cedice.
El economista profesor de la Escuela de Korbel de Estudios Internacionales de Denver y fundador de @OilforVenezuela, Francisco Rodríguez, indicó que el país debe redireccionar la economía para poder afrontar y pagar la deuda externa que mantiene Venezuela y así llegar a un futuro donde se reintegre su participación en mercados internacionales.
«La economía en este momento es un tercio de lo que era cuando se emitió la deuda. La economía no tiene la capacidad para pagar ahora mismo la deuda, mucho menos para pagar los nueve años de servicio de deuda que no se ha pagado. Entonces la economía se tiene que redimensionar, se tiene que llevar adelante lo que se llama análisis de sostenibilidad para determinar qué tipo de deuda es y qué nivel de deuda puede pagar Venezuela».
Con esta base, el economista mencionó que se debe negociar con los acreedores para cambiar la deuda vieja por una nueva con menores niveles y sea sostenible. Así Venezuela pagaría la deuda e ingresar a mercados internacionales.
Rodríguez señaló que hay que resolver los temas de la deuda y luego de eso el país junto con los socios entren en mercados petroleros estadounidenses y permitir que empresas mixtas «y poder vender nuestro petróleo».
«Sin eso va a ser muy cuesta arriba. Esto quiere decir que eso tiene que ser uno de los pasos prioritarios en el restablecimiento de la economía venezolana y en ese sentido creo que es acertado que el Gobierno interino haya dado esta prioridad».
Por otro lado, el economista subrayó que Venezuela tiene las capacidades para solicitar un Instrumento de Financiamiento Rápido (IFR) al Fondo Monetario Internacional (FMI) un préstamo de 30 mil millones de dólares para solventar problemas nacionales al menos en el corto plazo.
«Venezuela pudiera pedir del fondo los topes convencionales que le permitirían al país aproximadamente 30 mil millones de dólares del FMI. Eso es una cantidad de dinero que ´puede hacer una diferencia muy importante para la recuperación del país en el corto plazo para poder atender la deuda social que existe en estos momentos y han sido causadas por este largo periodo del colapso económico institucional».
Añadió que con la llegada de empresas internacionales, el levantamiento de sanciones el 2027 «la economía podría estar perfectamente en 150 mil millones de dólares y el siguiente en 200 mil millones».